

Pinjol untuk Mahasiswa, Solusi Instan dan Risiko Hukum

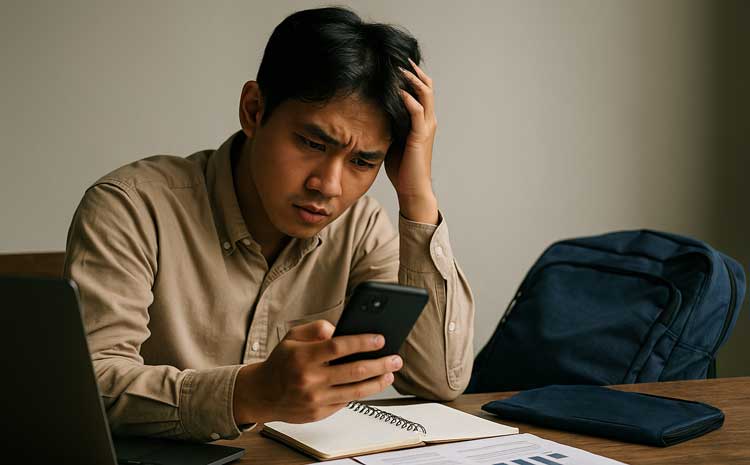
Pinjol untuk mahasiswa kini menjadi fenomena yang tak bisa diabaikan. Proses yang cepat, mudah diakses, dan tanpa agunan, membuat layanan ini tampak sebagai solusi praktis bagi kalangan pelajar perguruan tinggi.
SEMUA tentu karena peliknya realitas ekonomi. Tak sedikit mahasiswa terjebak dalam dilema: kebutuhan mendesak, pemasukan terbatas, dan beban akademik yang tak bisa ditunda.
Sehingga, mahasiswa kerap tergiur pinjaman online (pinjol), dan abai risiko besar yang tersembunyi. Mulai dari bunga mencekik, penyalahgunaan data pribadi, hingga jeratan hukum karena gagal bayar.
Fenomena mahasiswa memanfaatkan pinjol sebagai solusi keuangan jangka pendek, memang bukanlah hal baru. Namun jika terus dibiarkan, kondisi ini makin memprihatinkan.
Ketika tagihan membengkak, bunga harian meroket, dan denda menumpuk, solusi instan itu menjelma menjadi jerat hutang yang mematikan. Konsekuensi hukum, sosial, dan psikologis pun mungkin saja muncul setelahnya.
Antara Ketidaktahuan dan Ketidaksiapan Hukum
Dominan, mahasiswa adalah kelompok yang secara hukum tergolong rentan. Minim pengalaman mengelola keuangan, serta belum memahami penuh aspek hukum digital, membuat mereka menjadi target empuk bagi platform pinjol ilegal.
Di sisi lain, mahasiswa tergolong umat mayoritas di media sosial. Literasi mereka tak jarang bersumber dari sana. Di sinilah pinjol menjalankan aksinya. Membangun pengaruh untuk meyakinkan kalangan mahasiswa.
Harus diketahui, sebagian besar pinjol yang beroperasi di medsos atau melalui SMS/WA massal adalah ilegal, alias tidak terdaftar di Otoritas Jasa Keuangan (OJK). Mereka kerap menggunakan praktik curang untuk menjebak korbannya.
Bukan hanya bunga yang tak masuk akal, pinjol ilegal juga seringkali menyalahgunakan data pribadi peminjam. Dari sini terjadilah bentuk kekerasan digital: data, foto, dan identitas mahasiswa disebar ke grup WA keluarga, dosen, hingga media sosial sebagai bentuk intimidasi.
Ini bukan sekadar pelanggaran etika, melainkan pelanggaran hukum yang diatur dalam Undang-Undang Perlindungan Data Pribadi dan UU Informasi dan Transaksi Elektronik (ITE). Ironisnya, banyak mahasiswa terjerat pinjol, tak tahu bahwa mereka berhak untuk melapor dan mendapatkan perlindungan hukum.
Parahnya lagi, masalah pinjol bukan hanya menimpa dari sisi konsumen. Mahasiswa mengajukan pinjaman dengan data palsu atau dengan niat tidak membayar, juga bisa dijerat dengan hukum pidana—penipuan atau wanprestasi. Di sinilah terlihat jelas bahwa transaksi digital seperti pinjol bukan sekadar urusan ekonomi, tetapi juga arena hukum yang kompleks.
Perlu disadari bahwa layanan keuangan berbasis teknologi bukan sekadar aplikasi, melainkan sistem yang tunduk pada regulasi dan memiliki konsekuensi hukum yang nyata. Menganggap enteng pinjol sama saja seperti berjalan di atas tali tipis, di antara kebutuhan dan kehancuran.
Edukasi, Regulasi, dan Kesadaran
Risiko pinjol bagi mahasiswa tak bisa dibiarkan menjadi masalah personal para mahasiswa. Negara memiliki kewajiban menghadirkan literasi keuangan digital yang menyeluruh. Terutama bagi generasi muda yang tumbuh dalam era digitalisasi.
Tak cukup dengan kampanye umum, edukasi soal pinjaman legal, cara membaca syarat layanan, hingga bahaya pinjol ilegal, harus masuk ke ruang-ruang pendidikan formal.
Kampus juga harus mengambil peran lebih aktif. Unit konsultasi hukum dan keuangan seharusnya menjadi layanan wajib di perguruan tinggi, bukan hanya untuk mengurusi beasiswa atau bantuan keuangan, tetapi sebagai benteng awal mencegah mahasiswa tergoda oleh “kemudahan palsu” pinjol.
Pinjol memang bukan musuh, tapi juga bukan sahabat. Ia bisa menjadi alat bantu bila digunakan dengan cermat, pada platform legal, dan dalam kendali yang sehat. Tapi tanpa edukasi, regulasi yang tegas, dan perlindungan konsumen yang kuat, pinjol justru berpotensi menghancurkan generasi muda secara sistemik.
Sudah saatnya kita berhenti menyalahkan mahasiswa yang terjerat, dan mulai memperbaiki sistem yang membuat mereka tidak punya pilihan. Mereka tidak butuh solusi instan, tapi perlu dukungan nyata agar bisa mengambil keputusan finansial dengan bijak.
Jangan biarkan masa depan mereka kandas hanya karena satu klik pinjaman. Di balik tombol “Ajukan Sekarang”, bisa jadi sedang menunggu bom waktu yang siap meledak kapan saja. (*)
Opini ini ditulis oleh Riska Wirawan, Dosen Administrasi Negara, Fakultas Ilmu Sosial dan Ilmu Politik Universitas Slamet Riyadi Surakarta.


